需求擴大 瀝青基碳纖維的雙重優勢能否把握機遇!
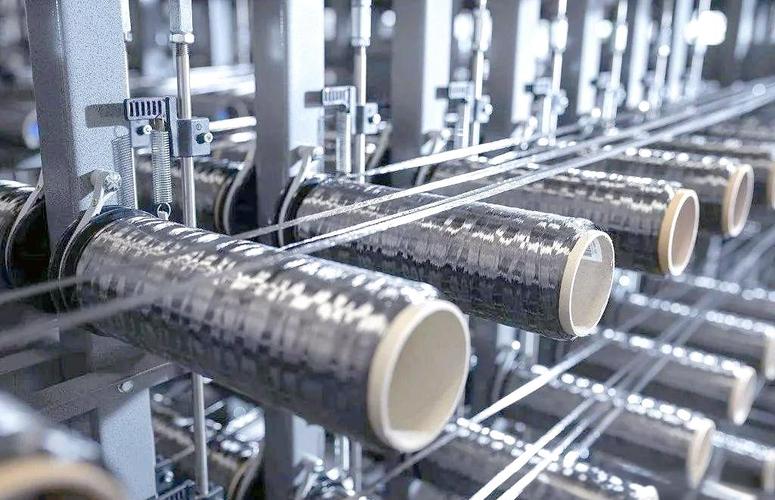
在高性能纖維材料競爭日益激烈的今天,瀝青基碳纖維(Mesophase Pitch-based Carbon Fiber)正憑借其獨特的雙重優勢——極致的性能潛力與顯著的成本可控性——悄然站上產業風口。當航空航天、高端制造、新能源等領域的需求持續擴大,這一材料能否真正把握歷史性機遇?\n\n## 一、從“邊緣”到“焦點”:瀝青基碳纖維為何被重新審視?\n\n碳纖維按前驅體可分為聚丙烯腈(PAN)基、瀝青基和黏膠基三大類。長期以來,PAN基碳纖維占據市場絕對主導地位,而瀝青基碳纖維因工藝復雜、中間相瀝青制備難度大,僅在特種領域小規模應用。\n\n隨著下游應用對材料性能要求走向“極限化”,瀝青基碳纖維的核心優勢開始凸顯:\n\n### 優勢之一:理論性能天花板更高\n\n- 高熱導率:中間相瀝青基碳纖維的石墨微晶高度取向,熱導率可達400-800 W/(m·K),遠超PAN基碳纖維(通常<200 W/(m·K))。這在衛星熱管理、高功率電子器件散熱領域具有不可替代性。\n- 高模量:模量可達600-900 GPa,接近于理論極限,是制造超剛性結構件的理想選擇。\n- 低熱膨脹系數:在-100℃至500℃范圍內尺寸穩定性極佳,適配精密航天結構。\n\n### 優勢之二:原料成本優勢與可設計性\n\n- 原料來源豐富:石油瀝青、煤瀝青、合成瀝青均可作為前驅體,價格遠低于PAN專用丙烯腈單體。\n- 碳化收率高:中間相瀝青的碳收率可達80%以上,而PAN僅約45%,顯著降低了單位碳纖維的原料消耗。\n- 工藝可調性強:通過調控中間相含量、紡絲溫度、熱處理制度,可定制不同性能梯度的產品。\n\n## 二、需求擴大:哪些領域正在“不等了”?\n\n瀝青基碳纖維的需求增長并非空穴來風,而是來自多個高端賽道的剛性牽引:\n\n| 應用領域 | 核心需求 | 瀝青基碳纖維的貢獻 |\n|---------|---------|------------------|\n| 航天熱管理 | 散熱、均溫、輕量化 | 高導熱中間相纖維用于衛星面板、熱管束 |\n| 半導體封裝 | 低熱阻、低膨脹 | 導熱墊片、基板增強材料 |\n| 高端剎車系統 | 耐高溫、高摩擦穩定性 | 碳/碳復合材料預制體 |\n| 氫能與新能源 | 高壓儲氫瓶、燃料電池 | 高模量纏繞增強、雙極板增強 |\n| 工業輥軸與機器人 | 高剛度、低慣量 | 高速導輥、機械臂輕量化 |\n\n尤其在衛星互聯網星座大規模部署、第三代半導體功率器件爆發、氫能儲運商業化提速三大趨勢下,瀝青基碳纖維的高導熱、高模量特性幾乎被推到了“如果沒有就不成立”的位置。\n\n## 三、雙重優勢能否轉化為三重突破?\n\n光有優勢不等于機遇落地,瀝青基碳纖維仍需跨過三道關口:\n\n### 1. 成本關:潛力不等于現實成本\n\n目前瀝青基碳纖維實際售價仍是PAN基通用型碳纖維的5-10倍,核心卡點在于:\n- 中間相瀝青制備的純度與均一性控制\n- 熔融紡絲過程中纖維直徑離散度大\n- 不熔化與碳化石墨化工藝窗口極窄\n\n若能通過催化縮聚、連續化紡絲、快速熱處理等技術將成本降低30%-50%,市場空間將翻倍擴大。\n\n### 2. 產能關:誰先規模化,誰定義標準\n\n全球瀝青基碳纖維核心產能集中在美國氰特(現在索爾維)、日本三菱化學、日本石墨纖維等少數企業,單線產能多在百噸級。若中國企業能在“十五五”期間形成千噸級穩定產線,將直接打破高端熱管理材料依賴進口的局面。\n\n### 3. 應用開發關:材料等人用,而不是人等材料\n\n瀝青基碳纖維的成功案例大多依賴深度定制的下游設計。現成牌號有限,下游用戶難以直接“拿貨替換”。未來突破方向不是局限于純纖維銷售,而更需要向纖維-織物-預浸料-構件一體化解決方案轉變。\n\n## 四、展望:把握機遇的關鍵策略\n\n1. 短期聚焦導熱賽道:新能源與數據中心冷卻需求呈指數增長,優先切入其高附件值的細分市場,避開與PAN基大規模比拼成本。
- 中期走“高性能平價化”之路:開發中等模量、適中導熱的多用途牌號,擴大工業應用面。
- 長期構建生態壁壘:面料企業與上游瀝青精制、下游碳/碳復合材料廠組成產業聯盟,共同鎖定標準話語權。
瀝青基碳纖維的優勢是真優勢和長期性價比驅動的優勢。在多元化需求尤其尋求高端功能和參數的同時涌現之時,它只需把自身的潛能激發得當并無短板就可找到獨有的市場坐標。否牢牢抓實契機并將高潛能硬核轉化,將關乎在這一波材料的全球敘述里是執旗還是長跑。
如若轉載,請注明出處:http://m.hnlxgj.cn/product/26.html
更新時間:2026-11-08 20:32:55